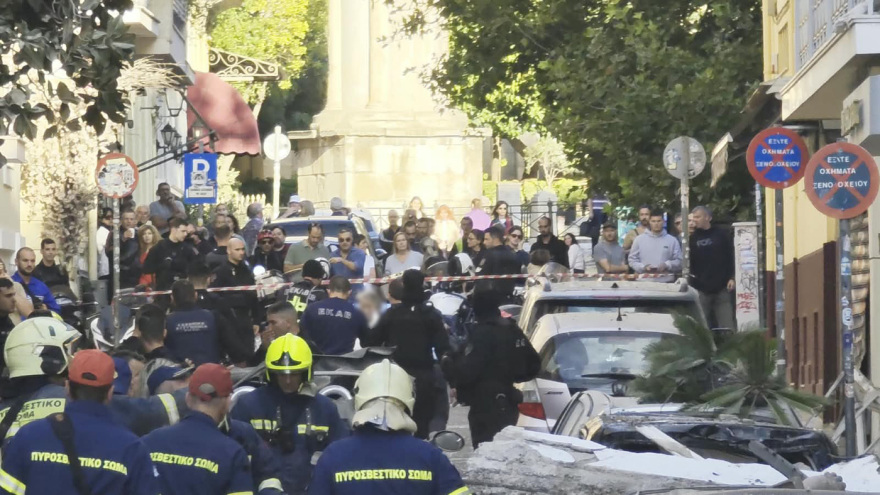
Δεν χρειάζεται απαραίτητα μικτή – Χρειάζεται όμως η σωστή κάλυψη
Το πρώτο που πρέπει να ξεκαθαριστεί είναι ότι η υποχρεωτική ασφάλιση αστικής ευθύνης ενός αυτοκινήτου δεν σημαίνει ότι καλύπτονται οι ζημιές του ίδιου του αυτοκινήτου από ένα περιστατικό όπως αυτό της Πλάκας.
Η υποχρεωτική ασφάλιση αφορά κατά βάση την αστική ευθύνη που προκύπτει από την κυκλοφορία του οχήματος και τις ζημιές που αυτό προκαλεί σε τρίτους. Δεν αποτελεί από μόνη της ασφάλιση των ιδίων ζημιών του αυτοκινήτου.
Αυτό όμως δεν σημαίνει ότι ο ιδιοκτήτης πρέπει υποχρεωτικά να έχει πλήρη «μικτή» ασφάλεια.
Σε αρκετά ασφαλιστικά προγράμματα υπάρχει ξεχωριστή προαιρετική κάλυψη πυρκαγιάς και έκρηξης. Ενδεικτικά, όροι ασφαλιστηρίων που βρίσκονται σήμερα στην ελληνική αγορά προβλέπουν ρητά αποζημίωση του ασφαλισμένου αυτοκινήτου για ζημιές από πυρκαγιά, κεραυνό και έκρηξη. Συνεπώς, ένα όχημα μπορεί να μην έχει πλήρη μικτή κάλυψη και παρ’ όλα αυτά να είναι ασφαλισμένο έναντι μιας έκρηξης.
Το κρίσιμο είναι τι ακριβώς γράφει το συμβόλαιο και ποιες είναι οι εξαιρέσεις του.
Αν δεν υπάρχει κάλυψη έκρηξης, ποιος πληρώνει;
Εδώ αρχίζει το πιο σύνθετο κομμάτι της υπόθεσης.Αν το αυτοκίνητο έχει μόνο τη βασική ασφάλιση ή ακόμη και αν δεν διαθέτει καθόλου σχετική κάλυψη ιδίων ζημιών, ο κάτοχός του δεν χάνει κατ’ ανάγκη το δικαίωμα να αποζημιωθεί. Απλώς δεν θα πληρωθεί από τη δική του ασφαλιστική εταιρεία.
Θα πρέπει να στραφεί εναντίον εκείνου που θα αποδειχθεί ότι ευθύνεται για την έκρηξη.
Ο Αστικός Κώδικας προβλέπει ως γενική αρχή ότι όποιος προκαλεί παράνομα και υπαίτια ζημιά σε άλλον υποχρεούται να τον αποζημιώσει. Παράλληλα, υπάρχει ειδικότερη διάταξη για κτίσματα: το άρθρο 925 ΑΚ προβλέπει ευθύνη του κυρίου ή νομέα κτίσματος για ζημιά που προκλήθηκε από ολική ή μερική πτώση του, εκτός εάν αποδείξει ότι η πτώση δεν οφειλόταν σε ελαττωματική κατασκευή ή πλημμελή συντήρηση.
Αυτό σημαίνει κάτι πολύ σημαντικό για την περίπτωση της Πλάκας: δεν μπορεί σήμερα να ειπωθεί ότι «θα πληρώσει ο ιδιοκτήτης του κτιρίου» μόνο και μόνο επειδή είναι ιδιοκτήτης.
Πρέπει πρώτα να εξακριβωθεί τι προκάλεσε την έκρηξη.
Αν, για παράδειγμα, αποδειχθεί ότι η ζημιά συνδέεται με πλημμελή συντήρηση του ακινήτου ή εγκατάστασης για την οποία είχε ευθύνη ο κύριος ή ο νομέας του, μπορεί να προκύψει αξίωση αποζημίωσης εναντίον του.
Αν όμως η έκρηξη προκλήθηκε από ενέργεια ή αμέλεια ενοίκου, από ελαττωματική εγκατάσταση που τοποθετήθηκε από τρίτο επαγγελματία ή από άλλη συγκεκριμένη αιτία, η ευθύνη μπορεί να μετακινηθεί στο πρόσωπο ή στην επιχείρηση που συνδέεται αιτιωδώς με το περιστατικό.
Εάν το κτίριο ή ο υπεύθυνος διαθέτει ασφαλιστήριο αστικής ευθύνης έναντι τρίτων, τότε μπορεί να ενεργοποιηθεί και η δική του ασφαλιστική εταιρεία. Στην ελληνική αγορά υπάρχουν ασφαλιστήρια ακινήτων που καλύπτουν ειδικά αξιώσεις τρίτων για υλικές ζημιές από πυρκαγιά και έκρηξη.
Αντίθετα, το κράτος δεν αποζημιώνει αυτομάτως τα κατεστραμμένα αυτοκίνητα επειδή συνέβη μια μεγάλη έκρηξη.
Για να γεννηθεί ευθύνη του Δημοσίου ή ενός Δήμου απαιτείται, μεταξύ άλλων, να αποδειχθεί παράνομη πράξη ή παράλειψη αρμόδιου δημόσιου οργάνου, συγκεκριμένη ζημιά και αιτιώδης σύνδεσμος μεταξύ της παράλειψης και της καταστροφής. Αυτό ακριβώς προβλέπει το άρθρο 105 του Εισαγωγικού Νόμου του Αστικού Κώδικα, όπως έχει ερμηνευθεί και από τη νομολογία.
Ούτε το σύστημα της Κρατικής Αρωγής λειτουργεί ως γενικός μηχανισμός αποζημίωσης για κάθε έκρηξη. Το υφιστάμενο πλαίσιο αφορά κυρίως ζημιές από φυσικές καταστροφές και ενεργοποιείται με συγκεκριμένες διαδικασίες και προϋποθέσεις.
Υπάρχει και ένα ακόμη συχνό λάθος: το Επικουρικό Κεφάλαιο δεν αποτελεί λύση για μια τέτοια περίπτωση. Ο θεσμός αποζημιώνει υπό προϋποθέσεις θύματα τροχαίων ατυχημάτων, για παράδειγμα όταν το υπαίτιο όχημα είναι άγνωστο ή ανασφάλιστο. Δεν είναι γενικό ταμείο αποζημιώσεων για ζημιές που προκλήθηκαν από κτίρια ή εκρήξεις.
Στην πράξη, λοιπόν, ο κάτοχος ενός από τα κατεστραμμένα αυτοκίνητα της Πλάκας πρέπει άμεσα να ενημερώσει την ασφαλιστική του εταιρεία, ακόμη κι αν δεν είναι βέβαιος ότι διαθέτει την κατάλληλη κάλυψη, να φωτογραφίσει αναλυτικά τη ζημιά εφόσον οι Αρχές επιτρέπουν πρόσβαση, να ζητήσει τα στοιχεία καταγραφής του συμβάντος από τις αρμόδιες Αρχές και να μην προχωρήσει σε επισκευή πριν γίνει η απαραίτητη πραγματογνωμοσύνη.
Θα πρέπει επίσης να κρατηθούν όλα τα παραστατικά για ρυμούλκηση, φύλαξη, επισκευές και κάθε άλλη αποδεδειγμένη δαπάνη που συνδέεται με τη ζημιά, καθώς αυτά μπορεί να αποτελέσουν μέρος μελλοντικής απαίτησης κατά του υπευθύνου.
Το δυσκολότερο σενάριο είναι εκείνο στο οποίο το αυτοκίνητο δεν έχει κάλυψη πυρός ή έκρηξης και για μεγάλο διάστημα δεν μπορεί να εντοπιστεί ή να αποδειχθεί ποιος ευθύνεται για το συμβάν. Σε αυτή την περίπτωση δεν υπάρχει κάποιος μηχανισμός που να πληρώνει αυτομάτως τον ιδιοκτήτη του ΙΧ. Η αποζημίωση μπορεί να εξαρτηθεί από το αποτέλεσμα της πραγματογνωμοσύνης, της προανάκρισης και, εάν χρειαστεί, από δικαστική διεκδίκηση.
Γι’ αυτό και στην περίπτωση της Πλάκας, η απάντηση στο ερώτημα «ποιος θα πληρώσει τα αυτοκίνητα;» δεν μπορεί ακόμη να δοθεί με ένα όνομα.
Όποιος διαθέτει ασφαλιστική κάλυψη έκρηξης έχει τον ταχύτερο δρόμο προς την αποζημίωση. Όποιος δεν την έχει θα πρέπει να περιμένει να προσδιοριστεί ο υπαίτιος και να στραφεί εναντίον του. Και το Δημόσιο δεν αναλαμβάνει αυτομάτως τον λογαριασμό.
Tο τελικό «κλειδί» βρίσκεται πλέον στο πόρισμα για την αιτία της ισχυρής έκρηξης στην Πλάκα.